
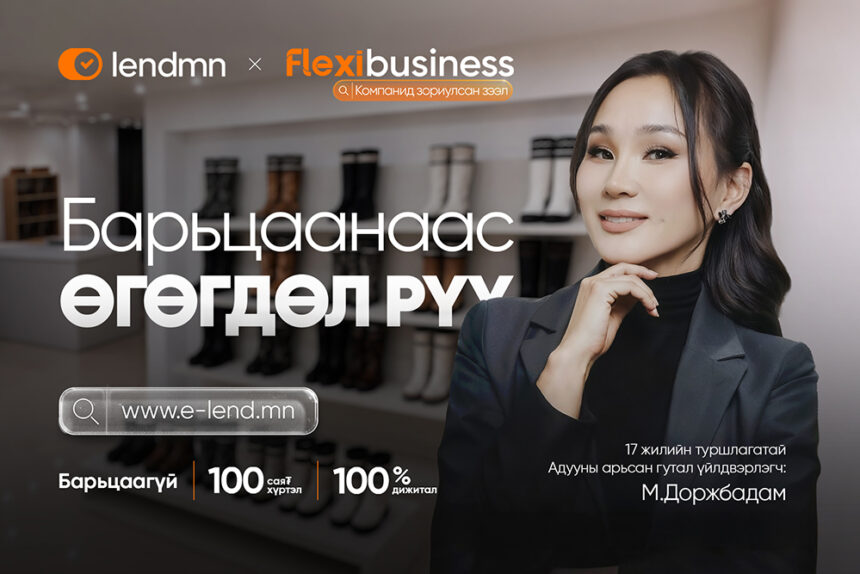
В беседе с предпринимательницей М.Доржбадам я узнал как можно пошив сапог из лошадиной кожи превратить в успешный бизнес. В 2009 году мастерская начала работу с четырьмя сотрудниками, а сегодня она обеспечивает рабочими местами восьмерых человек. М.Доржбадам выбрала путь традиционного бизнесмена и достигла успеха, наладив выпуск собственной продукции, удачно взаимодействуя с клиентами и рынком.
Сезонность заготовки сырья является специфической особенностью данного бизнеса. Производители закупают сырье в сезон заготовки кожи и в это время остро нуждаются в финансировании. Оформление и получение кредита в коммерческих банках связано с бумажной волокитой, задержками и требованием большого залога, а бизнес не всегда может долго ждать.
М.Доржбадам научилась решать эту проблему иначе: она предоставляет кредитору банковскую выписку по счету, на который поступают средства от дохода и своевременно получает финансирование от «LendMN». Регулярное и ответственное обслуживание долга позволяет М.Доржбадам облегчить условия получения кредита, а когда она располагает средствами погашать задолженность досрочно.
Возникает вопрос: финансовые трудности конкретной обувной фабрики-это просто локальная проблема, или является отражением системных вызовов, с которыми сталкивается экономика и финансовая система Монголии?
Деньги есть. Но как к ним добраться?
Кровеносная система бизнеса-это финансы. Даже при наличии отличной идеи, качественного продукта и перспективного рынка отсутствие оборотных средств тормозит развитие бизнеса. Без них нельзя купить сырье, модернизировать оборудование, нанимать новых сотрудников. Проблема оборотных средств особенно актуальна для малого и среднего предпринимательства.
В финансовой системе Монголии коммерческие банки играют ключевую роль, так как они принимают вклады граждан, хозяйствующих субъектов и выдают эти деньги в виде кредитов. Банки должны осторожно относиться к рискам, поэтому они изучают заемщиков, проверяют их доходы, требуют залоги. Банки обязаны защищать средства вкладчиков-это одна из основных их функций.
Здесь часто возникает ряд вопросов: что делать заемщику, обладающему прибыльным бизнесом, но у которого для залога не хватает подходящего объекта недвижимости? Что делать заемщику с сезонным доходом? Что делать производителю, которому оборотные средства необходимы сейчас, когда появилось сырье, а не через два месяца?
Из-за роста спроса на такие финансовые услуги, появляются и развиваются небанковские финансовые организации. Сектор микрофинансовых организаций (МФО) в Монголии немаленький по масштабам. По состоянию на II квартал 2025 года в Монголии функционируют 573 МФО, общий объем их активов достигает 8.0 трлн тугриков. Для сравнения, в тот же период общий актив 12 коммерческих банков составлял 72.3 трлн тугриков. Другими словами, общий объем активов МФО равняется примерно 11% от активов всей банковской системы. Интересно, что за два прошедших года общий объем активов МФО (3.9 трлн тугриков во II квартале 2023 года) почти удвоился.
Этот рост говорит о том, что в экономике Монголии существует высокий спрос на финансирование, который банки не могут удовлетворить в рамках традиционных кредитных продуктов. МФО заполняют ниши на финансовом рынке, где банки по разным причинам не могут или не хотят работать, а развитие технологий меняет способы их заполнения.
От залога к данным
Одной из ключевых проблем традиционного кредитования является неравенство информации. Человек, который хочет получить кредит, хорошо знает свой бизнес, но финансовое учреждение плохо об этом осведомлено, поэтому кредиторы используют залоговое имущество заемщика как инструмент снижения рисков. Такая ситуация длится много лет.
Сегодня, благодаря цифровой экономике ситуация начала меняться. История транзакций по расчетному счету является не просто хронологией платежей, а ценным источником информации о заемщике и ответом на многие вопросы: каков объем дохода? Стабильны ли доходы? Сколько лет работает бизнес? Каков денежный поток? Как погашались задолженности?
Другими словами, если в традиционном банкинге доверие обеспечивалось залогом, то в цифровой экономике его основой становятся данные. Продукт «FlexiBusiness от LendMN» является ярким тому примером. Компания внедрила беззалоговые цифровые бизнес-кредиты в 2024 году и по состоянию на май 2026 года уже профинансировала более 12 тыс. предпринимателей.
В первом квартале 2026 года бизнес-кредиты достигли 43.3% от общего кредитного портфеля «LendMN», что на 17.3 процентных пункта больше по сравнению с тем же периодом прошлого года. Это с одной стороны отражает рост объемов бизнес-кредитов компании, а с другой-повышение спроса на быстрое и доступное финансирование оборотного капитала.
Почему скорость важна?
Вернемся к примеру М.Доржбадама. Представим, что наступил сезон заготовки лошадиных шкур. Сырье есть и цена приемлемая. Производитель готов купить, но денег у него не хватает. Однако, если он получит кредит через два месяца, то упустит бизнес-возможность.
Для малого бизнеса важна не только стоимость кредита, но и скорость его получения. Компания «LendMN», опираясь на выписки из банковского счета заемщика и одобрив лимит выдает кредиты на сумму до 100 млн тугриков без залога. При таком формате утверждается возобновляемая кредитная линия и проценты начисляются только на фактически потраченную сумму, а на неиспользованный остаток лимита проценты не начисляются.
«FlexiBusiness» от «LendMN», принимает заявки на финансирование до одного миллиарда тугриков, тем самым расширяя диапазон предлагаемых финансовых услуг.
Однако не следует забывать, что микрозаем-это быстрые деньги, но не бесплатные. Стоимость финансирования МФО обычно выше, чем банковских кредитов. Месячная ставка по бизнес-кредитам «LendMN» до 100 млн тугриков в зависимости от типа продукта составляет от 3.99%-4.50%.
Предприниматели должны оценивать не только саму месячную ставку или скорость одобрения кредита, но и то, как эти деньги повлияют на общую прибыльность бизнеса. Одно дело-взять кредит для развития бизнеса, другое дело-брать на погашение предыдущего.
Расширение финансовой доступности должна сопровождаться
повышением финансовой дисциплины
Банк или МФО? Так ставить вопрос некорректно. Монгольская экономика нуждается и в банках, и в МФО. В дальнейшем еще больше вырастет потребность в финтех, фондовом рынке, венчурном капитале, факторинге, лизинге и в других формах финансирования.
Преимущество конкурентной экономики заключается в том, что она не стремится к унификации. Крупному предприятию подходит долгосрочное банковское финансирование. Стартапам нужны инвесторы. Малым производителям, таким как М.Доржбадам необходимы сезонные оборотные средства, быстрая и гибкая кредитная линия.
Важно, чтобы у предпринимателей был выбор. Конкуренция в финансовом секторе означает не просто наличие множества банков и МФО, а диверсификацию финансовых продуктов, когда потребитель может выбрать из множества видов финансирования, оптимальный для себя вариант. Отсюда ясна и роль государства. Оно должно обеспечивать условия для финансирования, но не брать на себя всю функцию распределения кредитов.
Государство обязано обеспечить надежную цифровую систему идентификации, хороший кредитный реестр, безопасную инфраструктуру обмена информацией, исполнение договоров, защиту потребителей, а также честную конкуренцию между банками и МФО. По мере улучшения данных финансовые учреждения смогут точнее оценивать риски. Чем точнее оцениваются риски, тем ниже может быть стоимость финансирования для хороших заемщиков. Только так человек, ведущий хороший бизнес с небольшим залогом, сможет не остаться вне финансовой системы.
От четырех к восьми
М.Доржбадам начал свой бизнес в 2009 году с четырьмя сотрудниками, а сегодня их уже восемь-это четыре новых рабочих места. На фоне макроэкономической статистики эта цифра незначительна, но для четырех семей это означает стабильный доход: оплата обучения детей, продуктов питания, жилья. Фундамент для будущего.
В Монголии работают тысячи малых предприятий, создающие как М.Доржбадам по четыре, пять, десять новых рабочих мест. Если 10 тыс. малых предприятий создадут по четыре новых рабочих места, это будет уже 40 тыс.
Диверсификация экономики не сводится к созданию одного крупного завода. Это также подразумевает постепенное расширение тысяч малых предприятий. Им не нужно, чтобы кто-то учил их вести бизнес. М.Доржбадам ведет свой бизнес уже 17 лет. Он не нуждается в государственной программе по поддержке предпринимательства. Ему необходимы оборотные средства конкретно в сезон заготовки лошадиных шкур.
В Монголии работают тысячи таких предпринимателей, для которых на первом месте-реальный доступ к финансовым услугам, а не безвозмездная раздача денег. Самым ценным для малого бизнеса являются иногда не деньги, а время, потраченное на ожидания.
История бизнеса, создаваемая многолетним трудом, денежные потоки, доверие, а не недвижимость становятся самым большим капиталом. В этом и заключается истинная ценность цифровых финансов, переходящих от залога к данным.